Negocios
26/09/2026 14:25
El aumento de la morosidad en las familias argentinas frena el consumo y complica los planes de reactivación económica del gobierno
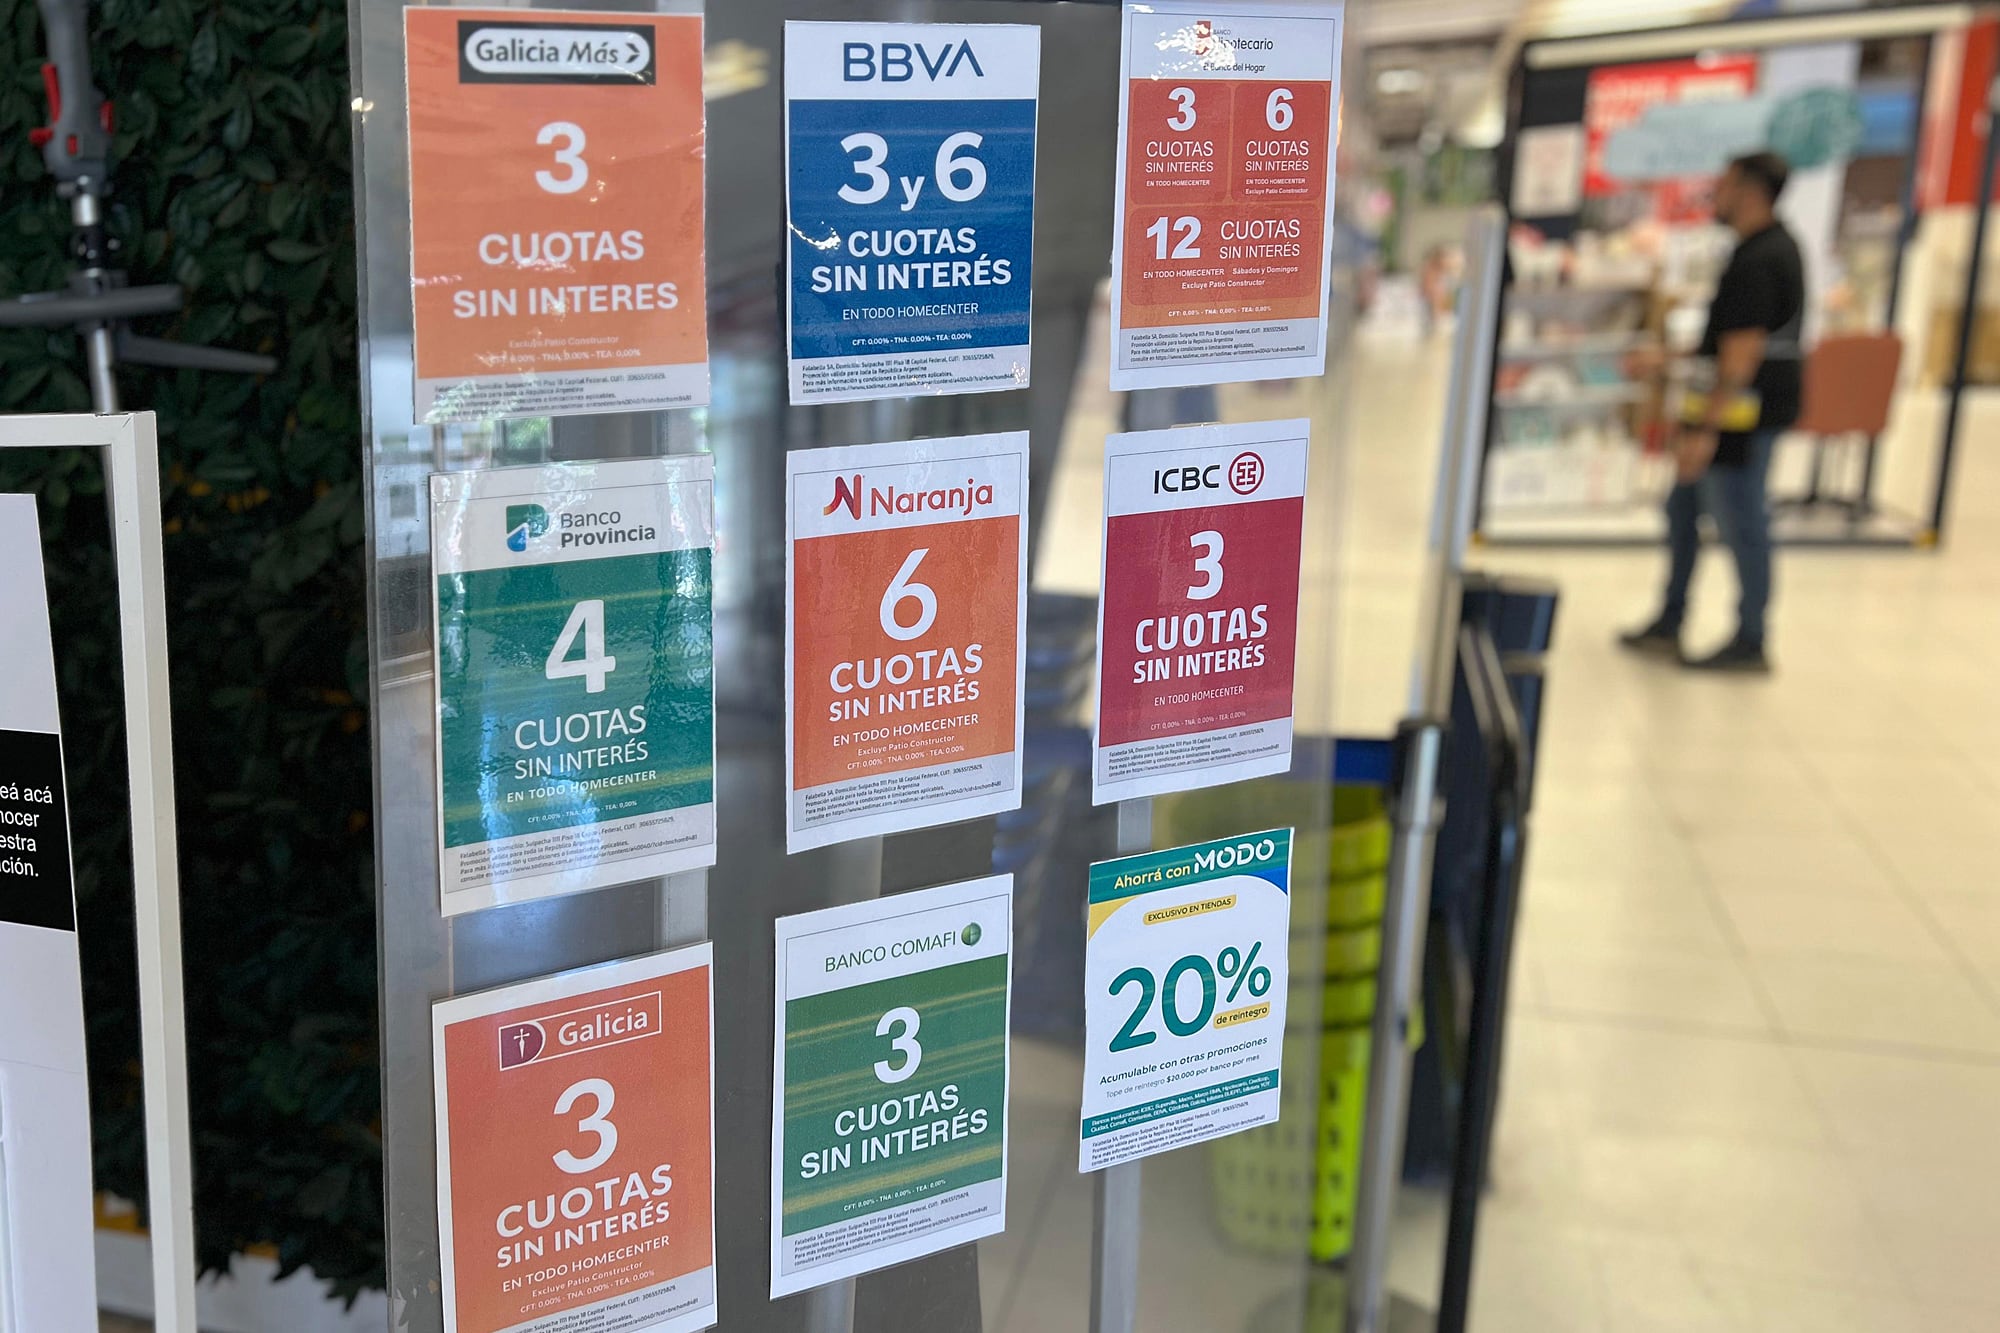
La situación del sistema financiero en Argentina atraviesa una fase de profunda cautela debido al incremento sostenido de la irregularidad en el cumplimiento de los pagos por parte de los tomadores de créditos. Esta tendencia ha llevado a que los bancos y las empresas del sector fintech apliquen un ajuste significativo en la oferta de financiamiento, lo que se traduce en una restricción directa del crédito disponible para los ciudadanos. La morosidad en los préstamos destinados a las familias no ha logrado descender, y como consecuencia inmediata, las entidades han optado por ser extremadamente selectivas al momento de aprobar nuevas solicitudes, priorizando la solvencia y el historial crediticio sobre la expansión del mercado.
El conflicto entre las metas gubernamentales y la realidad financiera
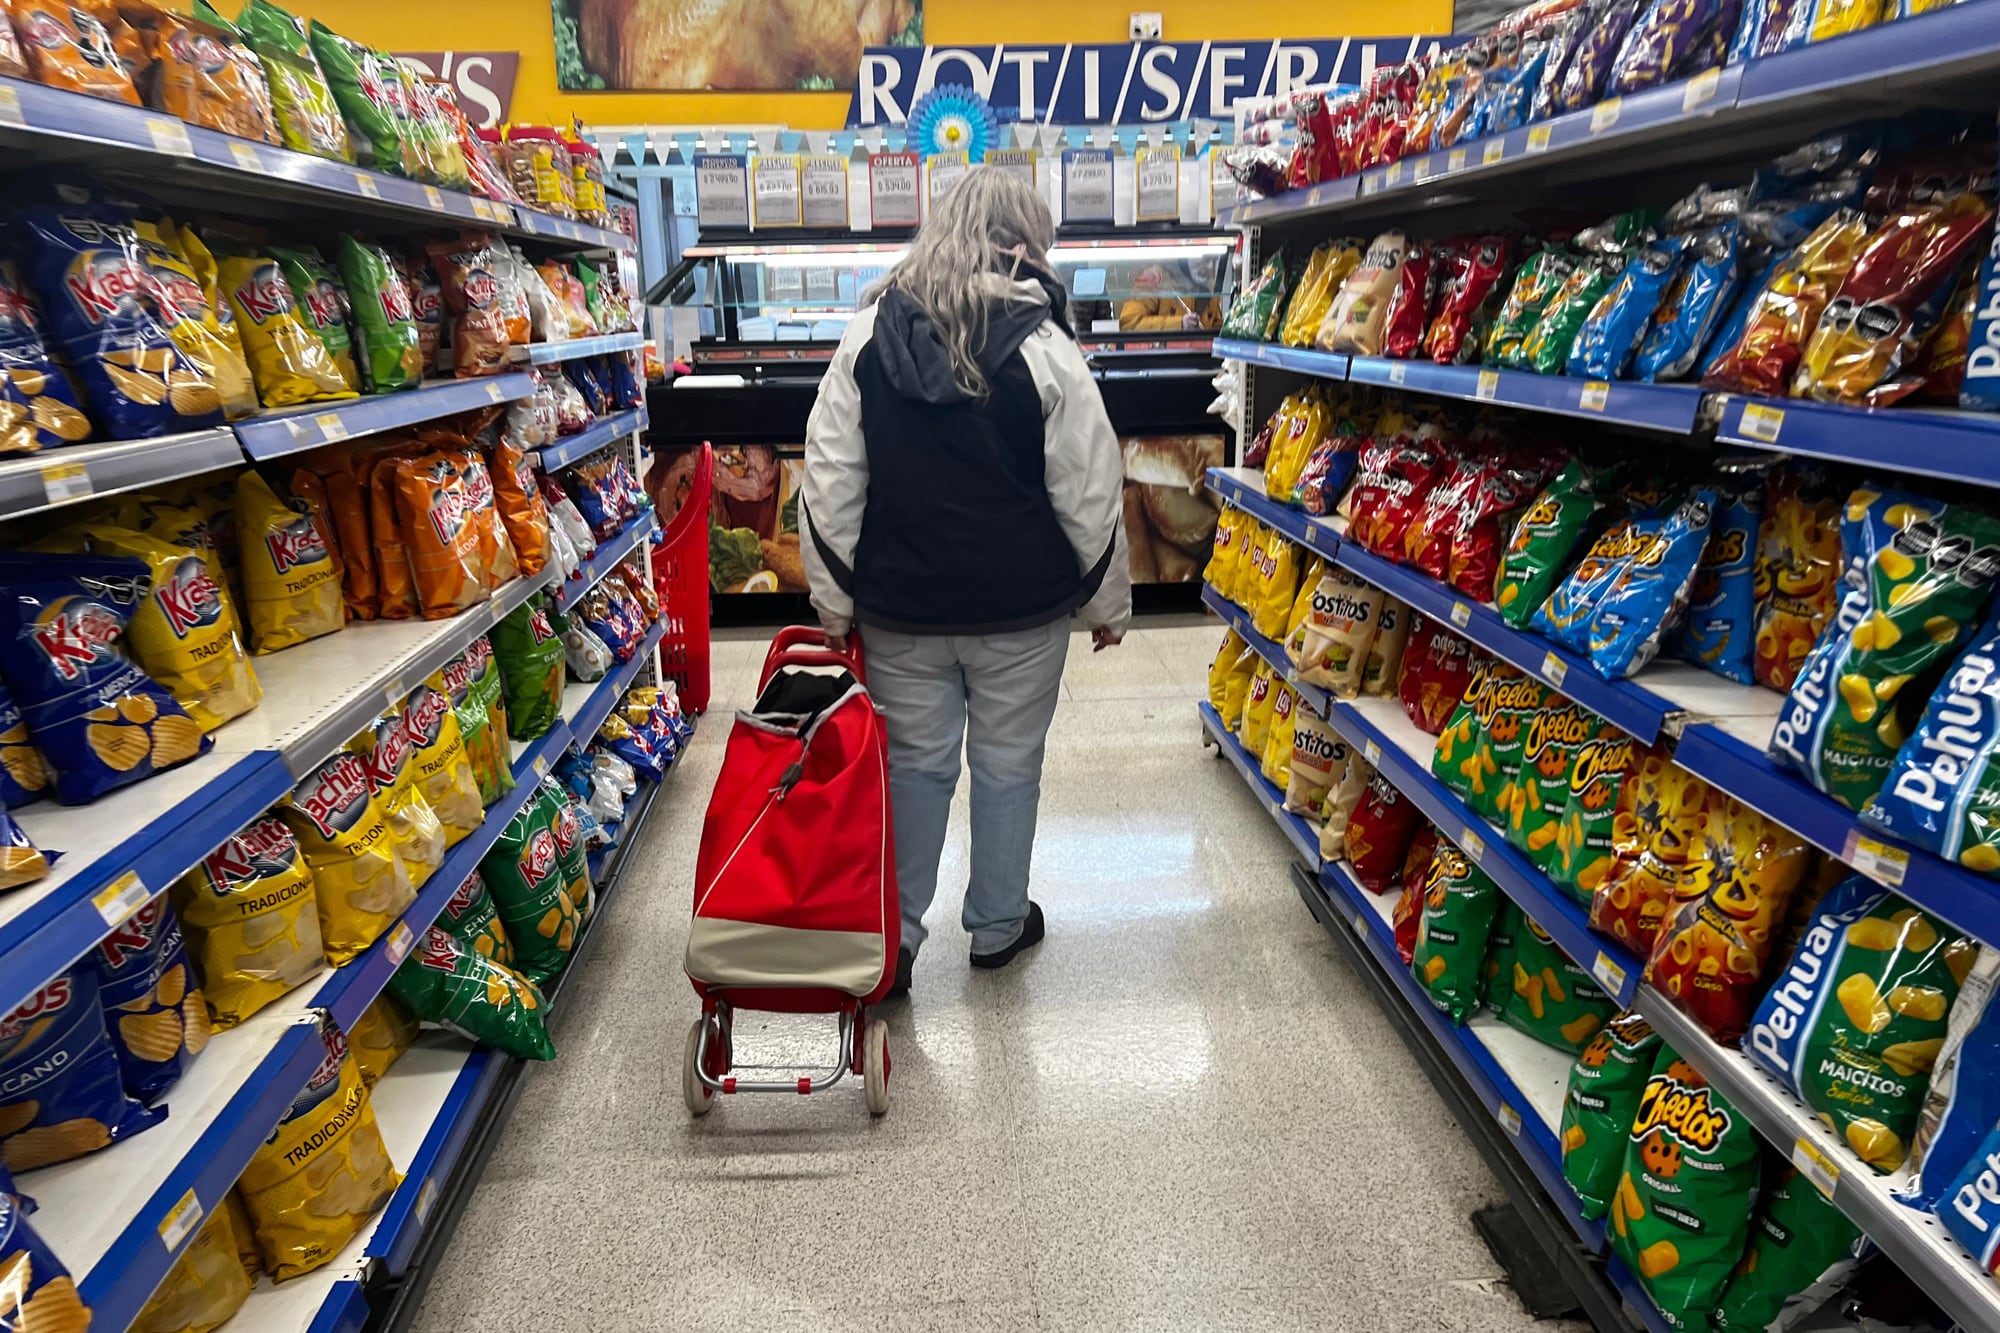
Este endurecimiento en las condiciones de acceso al dinero choca frontalmente con la necesidad imperiosa del Gobierno nacional de reactivar el consumo interno. En un escenario donde los indicadores económicos muestran cifras negativas recurrentes, con una caída del consumo privado que ya alcanza el 2,4% según las mediciones oficiales del Indec, el crédito se posiciona como una herramienta vital que actualmente se encuentra obstruida. Las familias argentinas, que históricamente recurren al financiamiento para la compra de bienes durables y consumos cotidianos, encuentran hoy puertas cerradas o condiciones prohibitivas.
El análisis estadístico revela la gravedad de la situación. El stock de préstamos personales ha registrado una contracción sistemática durante diez meses seguidos. Al observar la fotografía actual del mercado, los analistas coinciden en que todavía no se vislumbra el final de este ciclo recesivo en el sector financiero. De acuerdo con el último Informe sobre Bancos emitido por el Banco Central de la República Argentina (BCRA), el índice de morosidad en las líneas de crédito familiar se situó en un 12,9 por ciento, una cifra que enciende alarmas en las gerencias de riesgo de todo el país.
Desafíos para la recuperación del crédito al consumo
- Reducción de fondos disponibles: El saldo total de crédito otorgado a las familias experimentó una disminución anual del 7,6% en términos reales, ajustado por inflación.
- Cambio de enfoque comercial: Tras casi un año de retroceso, las entidades han frenado sus planes de captación de nuevos clientes para enfocarse exclusivamente en la recuperación de carteras vencidas.
- Selectividad extrema: Los algoritmos de otorgamiento de las fintech y los parámetros de los bancos tradicionales se han vuelto mucho más rígidos para evitar un mayor deterioro de sus balances.
- Contexto inflacionario: La pérdida del poder adquisitivo de los salarios dificulta la capacidad de ahorro y, por ende, la capacidad de repago de las deudas preexistentes.
Guillermo Barbero, socio de First Capital Group, sostiene que el mercado ha entrado en una meseta de equilibrio defensivo. Las instituciones financieras ya no buscan el crecimiento por volumen, sino la sostenibilidad de sus operaciones actuales. El objetivo primordial hoy es tratar de recuperar a los clientes que se encuentran en situación irregular y evitar que la cadena de pagos se rompa definitivamente. Mientras persista este nivel de clientela morosa, el crédito difícilmente volverá a funcionar como el motor de la actividad económica que el país requiere con urgencia.